2026年現在の労務管理や税務手続きにおいて、毎月何気なく受け取っている給与明細の適切な扱いが改めて注目されています。転職時の証明、住宅ローンや賃貸契約の審査、さらには確定申告の裏付け資料として、給与明細が必要になるシーンは少なくありません。しかし、「法律でいったい何年間保管しなければならないのか」「電子データで受け取った場合はどう管理すべきか」といった疑問を持つ人は多いでしょう。
本記事では、労働基準法や所得税法などの法令に基づき、従業員側と企業(使用者)側それぞれの正しい保存期間を解説します。加えて、電子保存時の注意点や、万が一紛失してしまった場合の再発行手順まで、実務に役立つ情報を網羅してわかりやすく紐解いていきます。
給与明細の保管期間:従業員と企業の法律上の違い
給与明細の保管期間を考える際、最も重要な前提として「誰が保管するのか」という視点があります。従業員(労働者)と企業(使用者)とでは、法律で課されている義務や目的が大きく異なるためです。
結論から言うと、従業員側に対して法律で「給与明細を〇年間保管しなさい」という強制的な義務はありません。一方で、企業側に対しては労働基準法や税法によって、賃金に関する記録や給与台帳の保管が厳格に義務付けられています。この違いを混同してしまうと、自身の税務手続きの際に困ったり、企業の労務管理で法令違反が生じたりする原因となります。
【徹底比較】従業員と企業の保存期間・根拠法令一覧表
従業員と企業における給与明細および関連書類の保存期間と法律上の位置づけを、分かりやすく比較表にまとめました。
| 対象者・区分 | 推奨・義務づけられる期間 | 主な根拠法令・理由 | 備考・注意点 |
|---|---|---|---|
| 従業員(個人) | 原則 1年〜5年間(自主保管) | 所得税法、雇用保険法等の確認用 | 義務はないが、確定申告や各種証明書との突合に必要。 |
| 企業(使用者) | 原則 5年間(当面は3年の特例あり) | 労働基準法(賃金台帳等) | 労働関係に関する主要書類の保管義務。 |
| 企業(使用者) | 原則 7年間 | 法人税法・所得税法(源泉徴収関連) | 税務申告の裏付けとなる法定調書や源泉徴収簿の保管。 |
このように、企業側は税法や労働法に則って数年単位の厳格な保管が大切ですが、個人である従業員は法的義務こそないものの、自己防衛のために一定期間手元に残しておくことが賢明です。
従業員にとっての給与明細:保管が必要な理由とおすすめの期間
従業員自身にとって、給与明細は「給与が正しく支払われていることの証明書」であり、ライフイベントのさまざまな場面で必要となる重要な書類です。法律上の義務はないものの、実務上はどのくらいの期間保管しておくべきなのでしょうか。
一般的には、最低でも1年間(次の年の年末調整や確定申告が完了するまで)は必ず手元に残しておくべきとされています。また、住宅ローンの審査や不動産の賃貸契約、あるいはキャリアアップのための転職活動を視野に入れる場合は、直近の2年〜3年分をファイリングまたはデジタル保存しておくのがベストプラクティスです。万が一の残業代未払いトラブルや、雇用保険の給付金に関する異議申し立てにおいても、過去の明細は強力な客観的証拠となります。
企業にとっての給与明細・賃金台帳の保存義務
企業側の視点に立つと、給与の支払い実績や源泉徴収の記録を適切に管理することは、コンプライアンス遵守の観点から極めて重要です。労働基準法第109条に基づき、賃金台帳や雇入に関する書類、賃金の決定・昇給・減給に関する書類などは、原則として5年間の保存が義務付けられています(※労基法改正により当面の間は3年とされている特例もありますが、安全管理上5年で統一する企業が多く見られます)。
加えて、税務上の観点からは、法人税法や所得税法に基づき、源泉徴収簿や給与所得の源泉徴収票の控えなどを7年間保管する必要があります。これにより、税務調査が入った際にも過去の給与計算や納税が適正に行われていたことを証明できるようになっています。
電子データ(WEB給与明細)化における注意点と保存のポイント
近年、多くの企業で紙の明細からWEBシステムやクラウドサービスを通じた「電子給与明細」への移行が進んでいます。ペーパーレス化やコスト削減のメリットが大きい一方で、運用や保存方法には注意が必要です。
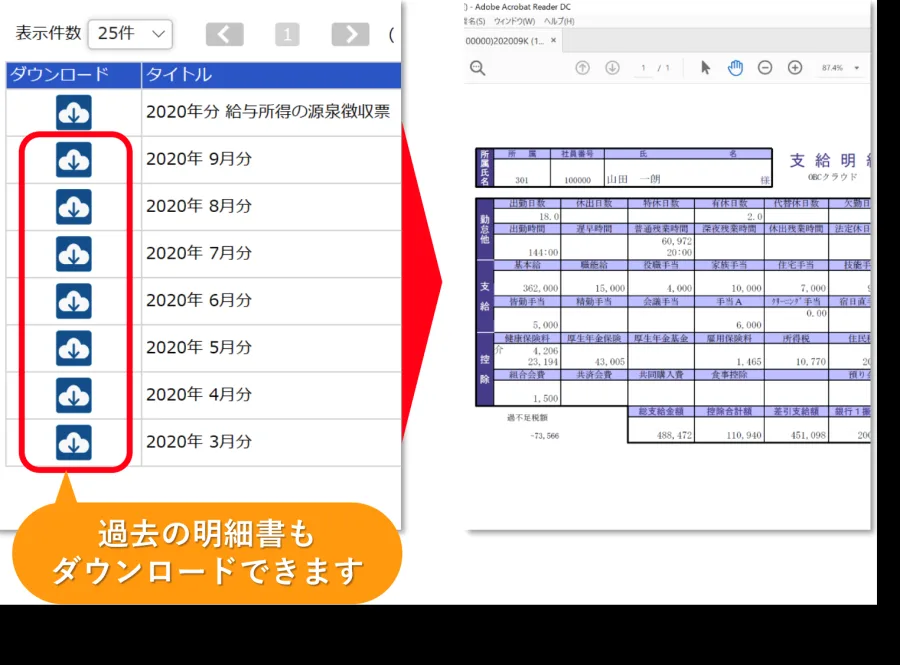
電子帳簿保存法の改正や労働基準法施行規則の改正に伴い、企業が従業員に対して電子で給与明細を交付・保管する場合、従業員本人がいつでも閲覧・出力できる環境を整える必要があります。また、従業員が個人で電子データを保存する場合も、端末の故障やクラウドサービスの解約によってデータが消失しないよう、定期的なバックアップやPDF形式でのローカル保存が推奨されます。
紛失時の対処法:再発行はできるのか?
「必要な時に給与明細が見つからない」「うっかり破棄してしまった」というトラブルは珍しくありません。給与明細を紛失した場合、再発行は可能なのでしょうか。
結論から言うと、法律上、企業に対して従業員からの求めに応じた給与明細の「再発行」を義務付ける明確な規定はありません。そのため、会社の規程や人事・労務部門の対応によって、快く再発行してもらえる場合もあれば、断られる場合もあります。まずは所属会社の総務部や人事担当者に事情を説明し、再発行が可能か相談してみるのが最善です。もし再発行が難しい場合でも、企業が発行する「給与証明書」や、年末調整後に受け取る「源泉徴収票」で代替できるケースが多いため、慌てずに代わりとなる公的証明書を活用しましょう。
【給与明細保管期間】に関するよくある質問(FAQ)
Q1:給与明細を捨ててしまった場合、確定申告や年末調整に影響はありますか?
A1:年末調整や確定申告の段階で必要になるのは、給与明細そのものよりも「源泉徴収票」です。万が一給与明細を紛失していても、源泉徴収票が手元にあれば税務手続き上は大きな支障はありません。
Q2:アルバイトやパートタイマーの場合も、給与明細の扱いは正社員と同じですか?
A2:雇用形態にかかわらず、給与を支払う企業側には賃金台帳の作成・保存義務があります。アルバイトやパートであっても、労働条件や給与の透明性を確保するために、明細はしっかり受け取り、一定期間保管しておくことが推奨されます。
Q3:退職した会社の給与明細は、退職後も保管しておくべきですか?
A3:退職後に前職の源泉徴収票や離職票の内容を確認したり、転職先の年金・税務手続きで過去の収入証明が必要になったりすることがあるため、退職後も1〜2年は保管しておくのが安心です。
給与明細の保管期間について、従業員側には法的な義務はないものの、自分自身の身を守るための生活防衛資料として最低1年〜数年間は手元に残しておくことが賢明です。一方、企業側にとっては労働基準法や税法に基づく厳格な保存期間が法律で定められており、労務コンプライアンスの観点から適切な管理体制の構築が欠かせません。
ペーパーレス化が進む2026年現在、紙のファイリングだけでなく、クラウドや電子データでの確実な保存方法を整えておくことが、個人・企業双方にとって余計なトラブルを防ぐ最大のカギとなります。