会社員や公務員にとって、秋から冬にかけての大きな関心事といえば「年末調整」です。毎月の給与から天引きされている所得税が戻ってくるこの手続きですが、「自分は一体いくら戻ってくるのか」「そもそもどのような仕組みで支給されるのか」と疑問に思っている方も多いのと考えられます。
2026年現在の税制や実務に沿って、年末調整で戻ってくるお金の平均額から計算方法、いつ支給されるのかのスケジュール、さらに住宅ローン控除や生命保険料控除といった見逃せない控除項目まで、分かりやすく解説します。
年末調整で戻ってくるお金(還付金)の仕組みとは
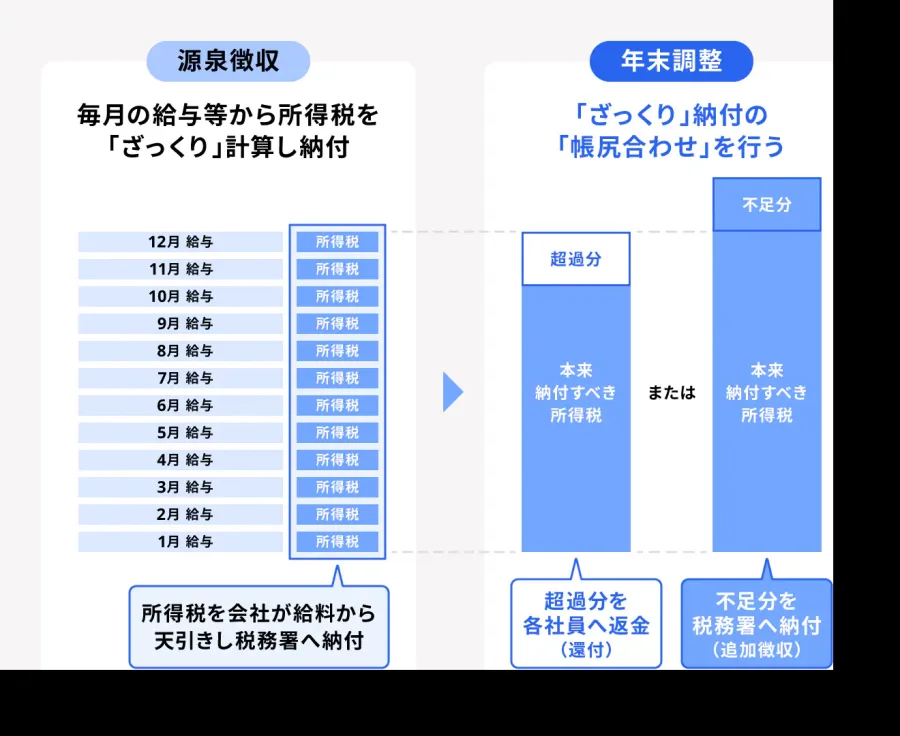
年末調整でなぜお金が戻ってくるのか、その基本構造を理解しておくことは非常に重要です。会社員や公務員は、毎月の給与や賞与を支払う際に、その年の大まかな所得税額を見積もって「源泉徴収」という形で国に仮納付しています。この毎月天引きされている税金は、あくまで概算(おおよその金額)にすぎません。
しかし、実際の1年間(1月1日から12月31日)が終わってみると、生命保険に加入していたり、住宅ローンを組んでマイホームを購入していたり、扶養する家族が増減していたりと、個人の税負担を軽くするための「所得控除」の要素が確定します。この結果、1年間に払いすぎた税金の総額と、本来納めるべき正しい税金の差額を精算し、余分に支払った分を返金する仕組みが「年末調整による還付金」です。
年末調整でいくら戻る?平均額と支給時期の目安
「一体いくら戻ってくるのか」は多くの人が最も気になるポイントですが、還付金の金額は個人の年収や家族構成、各種控除の適用状況によって数千円の人から10万円を超える人までさまざまです。一般的なビジネスパーソンにおける年末調整の還付金の平均額はおおむね3万円から5万円前後と言われていますが、住宅ローン控除の初年度や大規模な生命保険料の支払いが重なった場合などは、10万円以上のまとまった金額が返ってくるケースも珍しくありません。
また、気になる「いつ戻ってくるのか(いつ支給されるのか)」というスケジュールについては、勤務先の企業によって多少の前後はありますが、多くの会社では12月の給与または賞与支給日に、給与と合算する形で振り込まれます。ただし、提出書類に不備や遅れがあった場合は、会社側での再計算や年明けの対応となるため、支給が1月以降の給与にずれ込む場合もあるので注意が必要です。
見逃せない主な控除項目:住宅ローン控除と生命保険料控除
還付金の金額を大きく左右するのが、さまざまな「所得控除」や「税額控除」です。これらを正しく申告しているかどうかが、手元に戻る金額を大きく変える要因となります。
| 控除の種類 | 概要・対象条件 | 還付金への影響度 |
|---|---|---|
| 住宅ローン控除 | 住宅ローンを利用してマイホームの新築・購入・リフォーム等を行った場合、年末のローン残高の一定割合が所得税(および住民税)から直接控除されます。 | 非常に高い(数万〜数十万円単位で税金が戻る、または減額されるケースが多い) |
| 生命保険料控除 | 一般の生命保険、介護医療保険、個人年金保険の保険料を支払った場合に、一定の計算式に基づいて所得から差し引かれます。 | 中程度(加入している保険の種類や年間払込額に応じて数千円〜数万円のプラス) |
| 社会保険料控除 | 本人または配偶者・親族が負担すべき健康保険や厚生年金、国民年金などの保険料を支払った場合に適用されます。 | 中〜高程度(自身で追加加入した国民年金等がある場合に大きく影響) |
| 扶養控除・配偶者控除 | 所得が一定以下の配偶者や、16歳以上の扶養親族を養っている場合に適用される控除です。 | 高い(扶養家族の人数や年齢に応じて税負担が大幅に軽減される) |
特に住宅ローン控除に関しては、会社員が年末調整で受けるための手続きとして、2年目以降であれば税務署から届く「住宅借入金等特別控除申告書」と金融機関からの「残高証明書」の提出が欠かせないです。初年度のみ確定申告が必要ですが、2年目以降は年末調整の対象となりますので、書類の出し忘れには十分注意しましょう。
還付金の計算方法と「戻ってこない場合」の条件
年末調整の計算方法の骨子は、「年間の総支給額(給与所得等)から給与所得控除を差し引き、そこから各種所得控除(社会保険料控除、生命保険料控除、基礎控除など)を引いた課税所得金額を算出する」というプロセスです。その課税所得に対して税率をかけ、1年間に源泉徴収された税金の合計額と比較します。
ここで「源泉徴収された税金の総額 > 本来納めるべき正しい税金」であれば還付金が発生しますが、逆に「戻ってこない場合(追加で徴収される場合)」もあります。
例えば、以下のようなケースでは税金が追加徴収(徴収不足の精算)となり、給与から差し引かれることがあります:
- 前年の年末に比べて、その年の給与や賞与の総額が大幅に増えた場合
- 家族構成の変更などで、適用されるはずの控除の申請が漏れていた場合
- 副業やその他の理由で、源泉徴収の税額計算に狂いが生じていた場合
「思っていたより戻ってこない」あるいは「追加徴収された」という場合は、控除証明書の添付漏れや、事前の源泉徴収税額の予測とのズレが原因であることがほとんどです。
必要書類の準備と2026年最新の注意点
年末調整をスムーズに終え、確実にお金を受け取るためには、毎年秋口から会社より配布される各種申告書の記入と、証明書・控除証明ハガキの回収が欠かせません。2026年現在の実務においても、基本となる必要書類のラインナップは変わりません。
主な必要書類は以下の通りです:
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書: 自身の所得や配偶者の所得を申告し、基礎控除額などを確定させるための書類です。
- 給与所得者の保険料控除申告書: 生命保険や地震保険、社会保険などの控除を受けるために、保険会社から送付される「控除証明書(ハガキや電子データ)」を添付して提出します。
- 住宅借入金等特別控除申告書(2年目以降): 住宅ローン控除を受けるためのもので、金融機関発行の残高証明書とセットで提出します。
近年ではペーパーレス化やマイナポータル連携等による電子データの活用も進んでおり、保険料控除証明書などをデジタルデータで一括取得して会社へ提出するケースも増えています。自身の勤務先のシステムや指示を確認しながら、期限内に正確な書類を提出することが大切です。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整の還付金はいつの給与で支払われますか?
A1:多くの企業では12月の給与、あるいは12月の賞与(ボーナス)と同時に支給されるのが一般的です。ただし会社の経理処理のスケジュールや、提出された書類の不備・再提出の状況によっては、1月以降の給与にずれ込む場合もあります。
Q2:住宅ローン控除を受けているのに、なぜかお金が戻ってこない(または少ない)ことはありますか?
A2:住宅ローン控除で戻ってくる金額は、その人が1年間に支払った「所得税」の金額が上限となります。そのため、もともとの所得税額が住宅ローン控除の控除額よりも少ない場合や、住民税からの控除上限に達している場合は、計算上戻ってくる金額が頭打ちになる、あるいは引ききれないケースがあります。
Q3:生命保険の控除証明書を紛失してしまいました。どうすればいいですか?
A3:加入している保険会社に連絡すれば、控除証明書の「再発行」をしてもらうことが可能です。多くの保険会社では、公式ホームページや専用アプリ、電話窓口から再発行の依頼や、電子データのダウンロードができますので、年末調整の提出期限に間に合うよう早めに手続きを行いましょう。
年末調整で戻ってくるお金は、決して「おまけ」や「ボーナス」ではなく、1年間で払いすぎた税金の正当な精算です。平均額の数万円という金額はあくまで目安であり、住宅ローン控除や生命保険料控除、そして正しい扶養情報の申告を行うことで、受け取れる還付金を最大化することができます。
会社員にとって税金まわりの手続きは煩雑に感じられがちですが、必要書類の期限厳守と、もれのない控除申告こそが最も確実な手取りアップの手段です。日頃から各種控除証明書の管理を怠らず、自身の収入やライフステージの変化に合わせた確実な手続きを心がけましょう。