日本国内において数多くの歴史ある建物や文化財を保有し、地域社会の精神的よりどころとなっている宗教法人ですが、「なぜ宗教法人は税金がかからないのか」という疑問は、時代や社会経済の変化に伴い度々議論の的となってきました。2026年現在も、宗教活動の本質と社会的責任、さらには経済活動との境界線をめぐる法的な仕組みや最新の動向に関心が集まっています。
本記事では、宗教法人が非課税とされる法的な背景や、公益性に基づく優遇措置の正当性をはじめ、例外的に課税対象となる収益事業の範囲、固定資産税や相続税における特例措置の仕組みまで、専門的な観点からわかりやすく紐解いていきます。
宗教法人はなぜ非課税なのか?法制度の基本と歴史的背景
宗教法人が原則として税金を免除されている背景には、日本の憲法が保障する「信教の自由」と、その活動が持つ高度な「公益性」が深く関わっています。日本国憲法第20条では信教の自由が保障されており、国家が特定の宗教を優遇したり、逆に不当な課税や干渉によって宗教活動を圧迫したりすることは禁じられています。この原則を維持するため、宗教団体の純粋な信仰活動や布教活動に対して国家が課税することは、精神的独立を脅かす恐れがあるとされてきました。
また、宗教法人は法人税法上において「公益法人等」に位置づけられています。株式会社などの営利企業とは異なり、利益を株主に分配することを目的としておらず、得られた浄財はすべて宗教活動の維持、文化財の保存、あるいは社会福祉や教育といった公益的な目的に還元されることが前提となっています。こうした構造上の違いが、税制上の優遇が認められる根拠となっています。
非課税所得と課税所得の境界線:収益事業の仕組み
「宗教法人はすべての収入が非課税である」という誤解が広がりがちですが、実際には法律上の線引きが厳格に定められています。法人税法では、宗教法人が行うすべての活動が無税になるわけではなく、活動内容が「宗教活動」であるか「営利事業(収益事業)」であるかによって明確に区分されています。
具体的には、信徒からの布施、お布施、寄付金、戒名料、祈祷料、あるいは境内で行われる伝統的な行事に伴う収入などは、宗教活動の範疇として非課税所得(不課税所得)に該当します。これに対し、法人税法で定められた34種類の収益事業(物品販売業、不動産貸付業、駐車場業など)に該当する活動から生じた利益については、一般企業と同様に法人税が課される仕組みとなっています。
| 区分の詳細 | 主な該当内容・具体例 | 課税・非課税のステータス |
|---|---|---|
| 宗教活動・布施等 | お布施、戒名料、祈祷料、境内での伝統行事の喜捨金 | 非課税(法人税法上の非課税所得) |
| 公益事業・付属事業 | 宗教法人が運営する幼稚園、保育園、文化財の公開事業 | 原則として非課税(公益目的に直接使用される場合) |
| 法定収益事業 | 境内地を利用した月極・コインパーキング、売店の物品販売、不動産賃貸 | 課税対象(一般企業と同等の法人税が課される) |
固定資産税や相続税における免除と優遇措置の要件
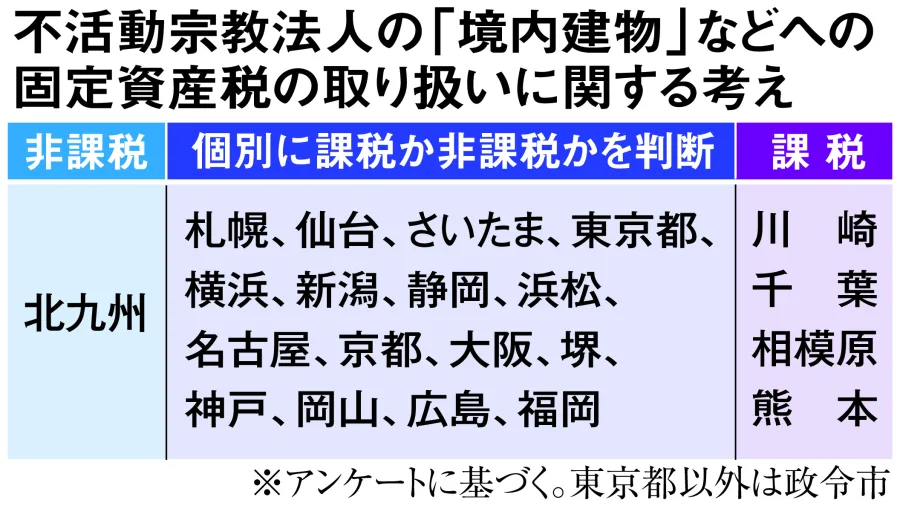
法人税だけでなく、保有する不動産に関する固定資産税や、継承時に関わる相続税の扱いについても独自の法律上の基準が存在します。地方税法においては、宗教法人が神仏の礼拝の用に供する境内建物や境内地(本堂、拝殿、境内地など)については、固定資産税および都市計画税が免除される規定が設けられています。これは、歴史的な建造物や自然豊かな境内地を維持・保全することが、地域社会や文化的財産の保護に寄与するという観点に基づいています。
一方で、収益事業に使用されている建物や、宗教活動とは無関係に貸し出されている土地などは免除の対象外となり、通常の固定資産税が課されます。また、相続税に関しても、故人が所有していた祭具や墓地、礼拝の用に供する財産については、一定の要件を満たすことで相続税の非課税枠が適用されますが、一般的な金銭や事業用資産の相続については適正な課税が行われる仕組みとなっています。
宗教法人法が求める適正な組織要件と実態管理の現在地
宗教法人が法的な優遇措置を享受し続けるためには、単に信仰活動を行っているだけでなく、「宗教法人法」に基づいた厳格な組織運営と透明性が大切です。宗教法人を設立・維持するためには、礼拝施設を備え、適正な規則を作成し、責任役員を置くことなどが法律上の要件として義務付けられています。
近年では、社会的な信頼性の維持や適正な課税の観点から、所轄庁による監督や実態調査の仕組みへの関心が一段と高まっています。帳簿書類の備え付けや財産目録の作成・保存義務など、ガバナンスの強化が求められる場面が増えており、公益性と透明性の両立が宗教法人に強く期待されています。
【宗教法人非課税】に関するよくある質問(FAQ)
Q1:宗教法人が得たお金はすべて無税になるというのは本当ですか?
A1:いいえ、それは誤解です。お布施や寄付などの宗教活動に伴う収入は非課税ですが、不動産の賃貸や駐車場の運営といった法律で定められた収益事業から得た利益には、一般企業と同様に法人税が課されます。
Q2:お寺や神社の境内の土地や建物はなぜ固定資産税がかからないのですか?
A2:地方税法において、礼拝の用に供する境内建物や境内地は公益的な文化的財産の保護という観点から、固定資産税が免除される規定があるためです。ただし、収益事業に使われている部分は課税対象となります。
Q3:一般の企業や個人が宗教法人に寄付をした場合、税制上の優遇は受けられますか?
A3:宗教法人が「特定公益増進法人」などに該当する場合や、公益的な事業に関する寄付である場合には、寄付金の損金算入や所得税の寄付金控除の対象となる優遇措置が受けられるケースがありますが、個別の法人格の認定状況によって要件が異なります。
宗教法人の非課税制度は、単なる特権ではなく、憲法上の「信教の自由」を守りつつ、社会の公益を担う活動を支えるための歴史的かつ法的な仕組みに基づいています。しかし、その運用においては、宗教活動と営利事業の境界線を厳格に区別し、透明性の高い組織運営を行うことが不可欠です。
現在宗教法人を取り巻く制度や社会的関心を正しく理解するためには、感情的な議論に偏ることなく、法人税法や宗教法人法といった法律上の基準、さらには公益性と収益事業の切り分けに関する客観的な事実を冷静に見極める視点が大切です。